Как выбрать инвестора для стартапа: шесть критериев от Марата Толыбая
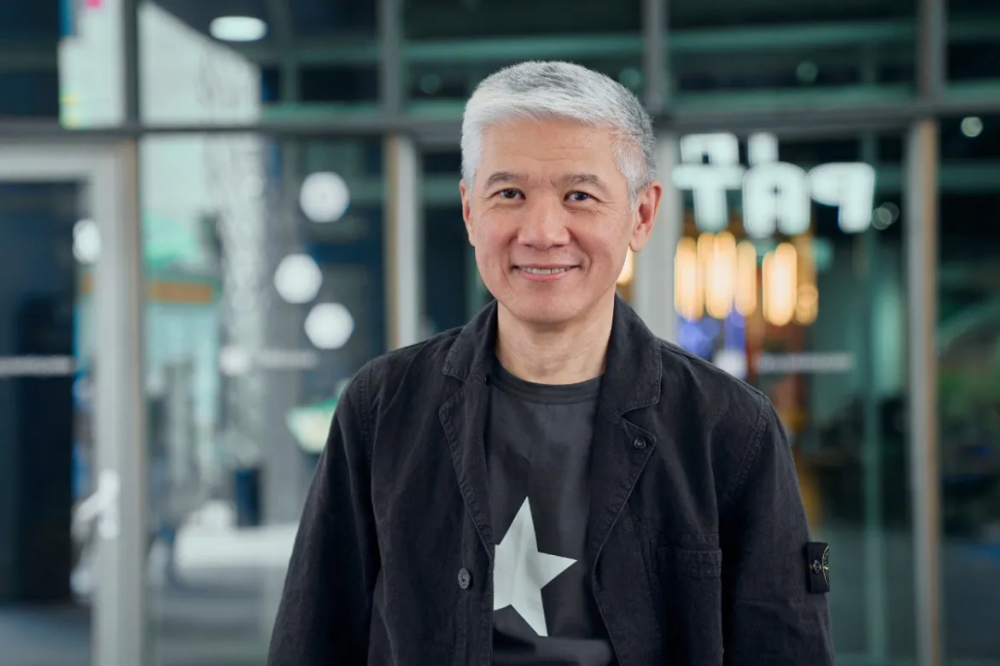
Размер чека — лишь один из факторов при выборе инвестора. В подкасте Business FM венчурный инвестор, основатель Activat VC Марат Толыбай объясняет, как оценить опыт, репутацию и возможности будущего партнёра, а также заранее понять, совпадают ли ваши ожидания от сотрудничества.
Когда у стартапа появляется несколько потенциальных инвесторов, основателю предстоит выбрать партнёра, с которым компания будет развиваться в течение нескольких лет. По мнению Марата Толыбая, сводить этот выбор к сравнению предлагаемых сумм — ошибка.
«Инвестор выбирает стартап, а стартап одновременно выбирает инвестора», — подчёркивает он.
В выпуске Business FM эксперт объясняет: неудачный выбор инвестора способен создать основателю не меньше проблем, чем отсутствие финансирования. Поэтому до обсуждения условий сделки стоит оценить не только финансовое предложение, но и то, как человек работает с командами, какие задачи помогает решать и как ведёт себя в сложных ситуациях.
Толыбай выделяет шесть критериев, на которые рекомендует обратить внимание.
Понимание специфики венчурных инвестиций
Первый критерий — профессионализм инвестора. Толыбай советует выбирать партнёра, который понимает особенности стартапов: профессионального венчурного инвестора или опытного бизнес-ангела.
Развитие молодой технологической компании связано с высокой неопределённостью. Стартап может менять продукт и бизнес-модель, делать пивоты, несколько лет работать в убыток и привлекать новые раунды финансирования.
По словам эксперта, инвестор должен понимать эту специфику. Опыт в традиционном бизнесе сам по себе ещё не означает готовности к условиям, в которых работает стартап. Поэтому основателю важно выяснить, насколько потенциальный партнёр знаком с венчурным подходом и чего ожидает от вложений.
Соответствие инвестиционному фокусу
Второй критерий — соответствие проекта интересам инвестора. Толыбай рекомендует изучать инвестиционную декларацию ещё до первого обращения.
В таком документе инвестор обозначает, какие стадии развития компаний, отрасли и страны ему интересны, а также какие суммы он готов вкладывать. Эти параметры позволяют заранее понять, подходит ли стартап под его требования.
Если проект не соответствует инвестиционному фокусу, переговоры могут оказаться непродуктивными для обеих сторон. Предварительный отбор помогает сосредоточиться на тех инвесторах, чьи интересы совпадают с направлением и этапом развития компании.
Польза для стартапа помимо денег
Третий критерий — дополнительная ценность, которую инвестор способен принести бизнесу.
Один партнёр ограничится перечислением средств. Другой сможет познакомить команду с потенциальными клиентами, помочь выйти на новый рынок или представить инвесторам следующего раунда.
«Иногда имеет смысл выбрать не того инвестора, который даёт чуть больше денег, а того, кто способен больше увеличить стоимость вашего стартапа», — отмечает Толыбай.
Поэтому при сравнении предложений стоит учитывать, насколько опыт и связи инвестора полезны для конкретных задач компании. Особенно это важно, когда дальнейший рост зависит от новых деловых контактов или выхода за пределы знакомого рынка.
Ожидания от участия в управлении
Четвёртый критерий — степень влияния инвестора на компанию.
Толыбай описывает два возможных подхода. Одному инвестору достаточно короткого ежеквартального отчёта, и он не вмешивается в операционную деятельность. Другой рассчитывает участвовать почти во всех решениях.
По мнению эксперта, сами по себе эти модели нельзя назвать хорошими или плохими. Важно, чтобы подход инвестора соответствовал ожиданиям основателя.
Если предприниматель рассчитывает на самостоятельность, а партнёр привык лично контролировать каждую крупную трату, возникает почва для конфликта. Поэтому представления о контроле, отчётности и участии в принятии решений необходимо обсудить заранее.
Репутация и поведение в трудных ситуациях
Пятый критерий — репутация инвестора. Перед сделкой Толыбай рекомендует изучить доступную информацию, собрать отзывы у знакомых и поговорить с основателями компаний, в которые потенциальный партнёр уже вложился.
При этом ограничиваться историями успешных проектов не стоит. Не менее важно узнать, как инвестор ведёт себя, когда бизнес сталкивается с трудностями.
«Гораздо полезнее узнать, как инвестор ведёт себя, когда у стартапа начинаются проблемы», — говорит эксперт.
Поддерживает ли он команду, выполняет ли договорённости, сохраняет ли способность к конструктивному разговору? Ответы на эти вопросы помогают оценить будущего партнёра за пределами презентаций и первых встреч.
Психологическая совместимость
Шестой критерий — способность основателя и инвестора работать друг с другом.
После сделки им предстоит регулярно общаться, обсуждать результаты и принимать решения. Не все разговоры будут приятными: иногда придётся сообщать о неудачах, разбирать ошибки или пересматривать планы.
Толыбай советует обращать внимание на качество общения уже во время первых встреч. Если сторонам изначально трудно находить общий язык, дальнейшее сотрудничество может оказаться ещё сложнее.
Психологическая совместимость в этом случае становится практическим условием долгосрочного партнёрства: насколько стороны готовы слышать друг друга и обсуждать проблемы.
Главный совет эксперта — смотреть на инвестора как на будущего партнёра и не принимать решение исключительно по размеру чека. До перехода к условиям сделки основателю стоит ответить на три вопроса: готов ли он несколько лет работать с этим человеком, доверяет ли ему и способен ли инвестор сделать компанию сильнее.
Подписывайтесь на нашу страницу в Facebook