Какую долю стартапа отдать инвестору и сохранить контроль над компанией
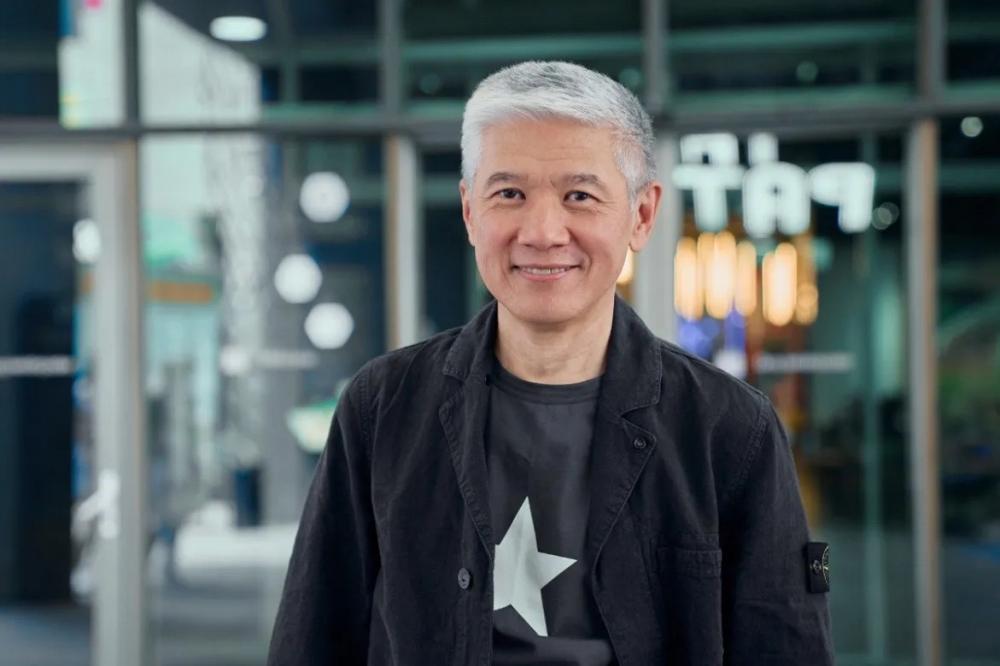
Размер доли инвестора стоит рассчитывать с учётом будущих раундов и участия команды. В подкасте Startup Nation венчурный инвестор, основатель Activat VC Марат Толыбай объясняет, как происходит размытие долей и почему первую сделку нужно оценивать в контексте всей стратегии роста.
Какую часть компании можно предложить инвестору? Для основателя, который впервые привлекает финансирование, этот вопрос часто сводится к условиям одной сделки. Однако впереди могут быть новые раунды, выход на зарубежные рынки и выделение доли сотрудникам. Каждое из этих решений влияет на то, сколько останется у создателей бизнеса.
В выпуске Startup Nation на Business FM Kazakhstan Марат Толыбай предлагает начинать расчёт с конечной цели: определить, какой должна стать компания и какую долю основатели хотят сохранить к этому моменту.
Почему долю инвестора нужно рассчитывать заранее
По мнению Толыбай, для казахстанского стартапа практичным ориентиром может стать превращение в зрелую компанию, которая стабильно зарабатывает и больше не нуждается в привлечении инвестиций.
К этому этапу эксперт рекомендует стремиться сохранить у основателей не менее пятидесяти одного процента компании. В его подходе это ориентир для сохранения большинства, который необходимо учитывать при планировании всех будущих сделок.
При этом в выпуске отдельно отмечается значение голосующих акций. Если структура компании и применимые правила позволяют использовать привилегированные акции без права голоса, экономическая доля основателей и их влияние на принятие решений могут различаться. Поэтому при обсуждении контроля важно учитывать не только процент владения, но и права, связанные с участием в компании.
Инвестиции могут понадобиться на каждом этапе роста
Толыбай описывает три возможных этапа развития казахстанского стартапа: укрепление позиций на домашнем рынке, расширение в Центральную Азию и выход на более крупные рынки — Ближний Восток, Юго-Восточную Азию, Европу или США.
Каждый этап может потребовать дополнительного финансирования. Если деньги привлекаются в обмен на новые доли, участие прежних владельцев постепенно уменьшается.
Именно поэтому условия первого раунда нельзя оценивать изолированно. Доля, которая сегодня кажется приемлемой платой за запуск или развитие продукта, может существенно ограничить возможности основателей в следующих сделках.
Зачем учитывать опционный пул для команды
Помимо инвесторов, часть капитала может потребоваться для мотивации сотрудников. Для этого предусматривают опционный пул — долю, предназначенную для участия команды в капитале компании.
Толыбай рекомендует закладывать на него примерно десять–пятнадцать процентов. В выпуске этот диапазон представлен как рекомендация эксперта, которую следует учитывать вместе с планами привлечения инвестиций.
Если основатели рассчитывают только доли инвесторов и забывают об участии сотрудников, итоговая структура владения может заметно отличаться от первоначальных ожиданий. Поэтому долю для команды важно включать в расчёты ещё до первой сделки.
Почему эксперт советует ориентироваться на десять процентов за раунд
С учётом будущего финансирования и мотивации команды Толыбай рекомендует в первых раундах стараться передавать инвесторам не больше десяти процентов за раунд.
Логика этого подхода связана с ростом стоимости бизнеса. По мере развития стартап может привлекать больше денег за одинаковый процент участия.
В условном примере из выпуска первый инвестор вкладывает сто тысяч долларов за десять процентов компании. Её оценка после получения средств составляет миллион долларов.
Позже бизнес вырастает, и стороны следующего раунда согласовывают оценку в пять миллионов долларов с учётом нового вложения. Теперь десять процентов соответствуют инвестиции в пятьсот тысяч долларов.
Таким образом, компания привлекает в пять раз больше денег за такую же долю. Для этого рост оценки должен опираться на результаты, достигнутые после предыдущего раунда.
Как происходит размытие долей
При выпуске новых акций для очередного инвестора процент владения прежних участников уменьшается. Этот процесс называется размытием долей.
Если до привлечения финансирования основателям принадлежала вся компания, после первого раунда с передачей инвестору десяти процентов у них останется девяносто процентов.
Если во втором раунде новый инвестор также получает десять процентов компании после вложения, участие основателей сокращается до восьмидесяти одного процента. Их прежняя доля в девяносто процентов умножается на девяносто процентов, оставшихся всем прежним владельцам после сделки.
Размывается и доля первого инвестора: в этом примере она уменьшается с десяти до девяти процентов. В результате у основателей остаётся восемьдесят один процент, у первого инвестора — девять, у второго — десять.
Такой расчёт показывает, почему нельзя просто вычитать из первоначальной доли одинаковое число процентных пунктов после каждого раунда.
Чем опасна передача почти половины компании в первой сделке
Если уже на старте инвестор получает почти половину бизнеса, у основателей остаётся небольшой запас для последующего привлечения капитала.
Впереди могут быть дополнительные раунды и выделение доли команде. По мере этих изменений основатели рискуют потерять большинство раньше, чем компания достигнет устойчивого состояния.
Поэтому Толыбай советует до первой сделки составить таблицу будущих раундов. В ней следует отразить предполагаемые суммы финансирования, доли новых инвесторов и участие команды, а затем рассчитать, сколько останется у основателей.
В план стоит заложить запас: выход на новый рынок может оказаться дороже ожидаемого, а достижение нужных показателей — потребовать дополнительного раунда.
Привлекать деньги под конкретный результат
Ещё одна рекомендация эксперта — не принимать финансирование только потому, что его предлагают. Сначала необходимо определить, какого результата компания должна достичь с помощью этих средств и почему он позволит увеличить её стоимость.
Такой подход связывает размер раунда с задачами бизнеса. Он также помогает подготовиться к следующим переговорам: обсуждать новую оценку убедительнее, когда команда может показать, что именно изменилось после предыдущих вложений.
«Определите, какого результата вы должны достичь на эти средства и почему этот результат позволит компании вырасти в цене», — подчёркивает Марат Толыбай.