Как оценить стартап перед инвестициями: три метода и ошибки основателей
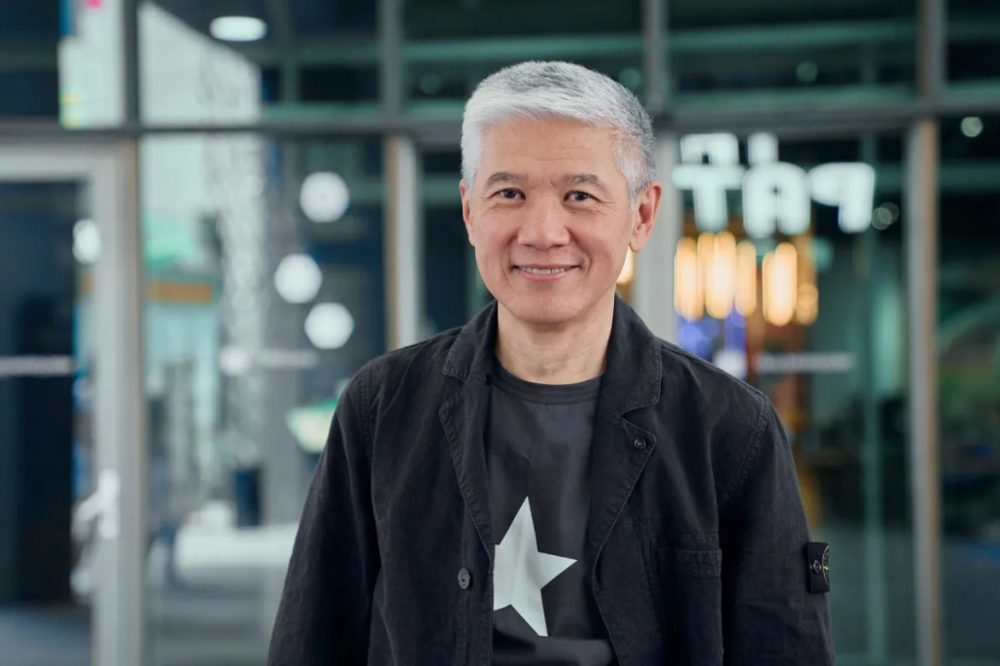
Стоимость стартапа не равна сумме, потраченной на его создание. В подкасте Startup Nation венчурный инвестор, основатель Activat VC Марат Толыбай разбирает три метода оценки бизнеса и объясняет, чем опасны слишком низкие и завышенные ожидания основателей.
Предлагая инвестору вложить сто тысяч долларов за десять процентов компании, основатель фактически оценивает бизнес в миллион долларов после получения инвестиций. Стоимость компании до вложения при таких условиях составляет девятьсот тысяч долларов. Но чем обосновать эту сумму?
В выпуске Startup Nation на Business FM Kazakhstan Марат Толыбай объясняет, какие ориентиры помогают определить стоимость стартапа и почему оценку необходимо связывать с показателями бизнеса и возможностями дальнейшего роста.
Почему вложенные деньги не определяют стоимость компании
Одна из ошибок основателей — обосновывать оценку расходами на разработку и запуск. Однако сами по себе затраты не показывают, насколько востребован продукт и способен ли бизнес зарабатывать.
Можно потратить миллион долларов на решение, которое не найдёт покупателей. И наоборот, сравнительно небольших вложений может хватить для создания сервиса с тысячами платящих клиентов.
«Деньги, которые вы потратили на создание стартапа, ещё не определяют его цену», — подчёркивает Толыбай.
Для обсуждения стоимости нужны другие аргументы. В выпуске эксперт выделяет три подхода: сравнение с похожими компаниями, применение мультипликатора выручки и расчёт дисконтированных денежных потоков.
Сравнительный метод: сколько стоят похожие стартапы
Первый подход — изучить, по какой оценке привлекали инвестиции сопоставимые проекты. При сравнении важны не только похожий продукт, но и выручка, темпы роста и рынок, на котором работает компания.
Толыбай приводит условный пример: если казахстанский стартап с близкими характеристиками оценили в два миллиона долларов, эта сумма может стать ориентиром для переговоров. Однако лучше опираться на несколько сделок, желательно недавних и на своём рынке.
Зарубежные примеры требуют отдельной оценки. Стоимость американской компании нельзя автоматически переносить на казахстанский проект: различаются размер рынка, конкуренция и доступность инвестиционного капитала.
Таким образом, сравнительный метод помогает найти ориентир, но не освобождает основателя от необходимости объяснить, в чём его бизнес сопоставим с выбранными компаниями.
Мультипликатор выручки: как связать оценку с продажами
Второй метод предполагает умножение выручки компании на определённый коэффициент — мультипликатор.
По словам Толыбай, коэффициент выбирают на основе рыночных данных. Он зависит от отрасли, темпов роста бизнеса, стабильности выручки и интереса инвесторов. Единого значения, подходящего любому стартапу, нет.
В выпуске рассматривается условный сервис по подписке, который получает десять тысяч долларов в месяц. В пересчёте на год это сто двадцать тысяч долларов регулярной выручки. При условном мультипликаторе пять оценка составит шестьсот тысяч долларов.
Главный вопрос здесь — обоснованность коэффициента. Само умножение несложно, но выбранный мультипликатор должен соответствовать характеристикам бизнеса и рыночным условиям.
DCF: сколько сегодня стоят будущие денежные потоки
Третий подход — метод дисконтированных денежных потоков, или DCF. Он позволяет пересчитать деньги, которые компания может приносить в будущем с учётом необходимых расходов, в их сегодняшнюю стоимость.
Толыбай объясняет принцип на упрощённом примере. Предположим, через год бизнес принесёт сто пятьдесят тысяч долларов свободных денежных средств. Если инвестор рассчитывает на доходность пятьдесят процентов годовых, сегодняшняя стоимость этой суммы составит сто тысяч долларов.
Если те же сто пятьдесят тысяч будут получены через два года, при такой же требуемой доходности их текущая стоимость окажется ниже — около шестидесяти семи тысяч долларов.
Доходность пятьдесят процентов в этом примере используется только для иллюстрации расчёта. Как отмечает эксперт, чем выше риск стартапа, тем большую доходность может потребовать инвестор и тем ниже получится сегодняшняя оценка будущих поступлений.
Основная сложность DCF — достоверность прогноза. Если ожидаемые продажи не подкреплены реалистичными предпосылками, точность вычислений не сделает итоговую оценку убедительной.
Чем опасна слишком низкая оценка
Заниженная стоимость означает, что за одну и ту же сумму финансирования основатели передают инвестору большую долю.
В примере из выпуска стартап привлекает двести тысяч долларов. Если до инвестиций компания оценена в восемьсот тысяч, после вложения её стоимость составит миллион, а инвестор получит двадцать процентов.
Если же оценка до инвестиций составляет двести тысяч долларов, такое же вложение даст инвестору уже половину компании.
При последующих раундах доля основателей может продолжить уменьшаться. По мнению Толыбай, это создаёт риск слишком ранней потери контроля над бизнесом.
Почему завышенная оценка тоже создаёт проблемы
Высокая оценка предполагает, что компания сможет подтвердить её дальнейшими результатами. Если привлечённые средства потрачены, а продажи выросли незначительно, следующий раунд может оказаться сложнее предыдущего.
Толыбай описывает ситуацию, в которой стартап привлёк деньги при оценке в десять миллионов долларов, но новые инвесторы готовы оценить его только в шесть миллионов. Компания вынуждена обсуждать продажу долей дешевле, чем раньше.
Это может вызвать недовольство прежних инвесторов и затянуть переговоры в момент, когда деньги на зарплаты и текущую работу уже заканчиваются. Отказ пересматривать стоимость, в свою очередь, способен оставить стартап без необходимого финансирования.
Поэтому, подчёркивает эксперт, высокая оценка должна подкрепляться результатами, которых команда сможет достичь на привлечённые деньги. Обоснование стоимости необходимо не только для текущей сделки, но и для подготовки к следующим этапам развития бизнеса.
Подписывайтесь на наш канал в Telegram